
محاسبه سنوات طبق قانون کار یکی از مهم ترین چالش های مالی و حقوقی در پایان هر سال کاری یا زمان تسویه حساب پرسنل است. اگر در شرکت های اداری، فروشگاه های بازار بزرگ یا کارگاه های صنعتی فعالیت کرده باشید، حتما دیده اید که اسفندماه بر سر نحوه محاسبه مانده مرخصی، عیدی و سنوات چه جلسات طولانی بین حسابداری و پرسنل برگزار می شود.
عدم آگاهی دقیق از فرمول های قانونی باعث دلخوری یا حتی شکایت در اداره کار خواهد شد. در این راهنمای جامع، تمام فرمول ها، جزئیات و تفاوت های حقوقی سنوات را مرور می کنیم.
سنوات چیست؟
سنوات یا پاداش پایان خدمت، مبلغی اجباری و قانونی است که کارفرما موظف است در زمان پایان همکاری یا اتمام هر سال کاری به کارگر یا کارمند خود بپردازد. این پاداش در حقیقت نوعی جبران زحمات نیروی کار برای مدتی است که توان و زمان خود را در اختیار کارگاه یا سازمان قرار داده است.
در بازار کار ایران، سنوات یک پشتوانه مالی برای نیروی انسانی محسوب می شود تا هنگام جابجایی شغلی، بازنشستگی، یا تعدیل نیرو، آرامش خاطر نسبی داشته باشد.
سنوات به چه کسی تعلق می گیرد؟
برخلاف برخی باورهای غلط رایج، سنوات امتیازی مختص نیروهای رسمی نیست و طبق مقررات به همه گروه های شغلی تعلق می گیرد:
1. کارمندان و کارگران با قرارداد موقت
بسیاری از شرکت های خصوصی قراردادهای سه ماهه، شش ماهه یا یک ساله با نیروها منعقد می کنند. طبق رای دیوان عدالت اداری، کلیه شاغلان قرارداد موقت حتی اگر کمتر از یک سال در مجموعه ای کار کرده باشند، به نسبت روزهای کارکرد مستحق دریافت سنوات هستند.
2. نیروهای قراردادی تمام وقت و رسمی
پرسنلی که دارای قرارداد دائم یا رسمی در سازمان ها و کارخانجات هستند، بیشترین بهره را از پاداش سنوات می برند. در زمان بازنشستگی، ازکارافتادگی یا استعفای قانونی، پاداش پایان خدمت آن ها بر مبنای آخرین حقوق محاسبه شده و به عنوان سرمایه ای برای دوران فراغت از کار به آن ها پرداخت می شود.
3. کارمندان پاره وقت و ساعتی
افرادی که به صورت پاره وقت یا پروژه ای با شرکت ها همکاری دارند و حتی حق بیمه آن ها به صورت کسری از ماه واریز می شود نیز از این حق محروم نیستند. سنوات این نیروها متناسب با میانگین ساعات کاری و حقوق دریافتی واقعی آن ها در طول سال سنجیده و تسویه می گردد.
4. نیروهای مستعفی و اخراجی
برخی کارفرمایان تصور می کنند در صورت استعفا یا فسخ قرارداد به دلیل قصور کاری، سنوات به پرسنل تعلق نمی گیرد. قانون کار صراحتا اعلام کرده که سنوات بابت روزهای اشتغال گذشته است؛ بنابراین حتی در صورت استعفای قانونی، فرد مستحق دریافت کامل این حق وحقوق خواهد بود.
مبنای قانونی پرداخت سنوات چیست؟
اصلی ترین مستند قانونی این موضوع، ماده ۲۴ قانون کار جمهوری اسلامی ایران است. طبق این ماده، در صورت خاتمه قرارداد کار، کارفرما مکلف است به کارگری که مطابق قرارداد یک سال یا بیشتر به کار اشتغال داشته، برای هر سال سابقه (اعم از متوالی یا متناوب) بر اساس آخرین حقوق، مبلغی معادل یک ماه حقوق به عنوان مزایای پایان کار پرداخت کند.
همچنین بر اساس دادنامه های وحدت رویه دیوان عدالت اداری، حتی برای نیروهایی که کمتر از یک سال سابقه دارند، پرداخت مزایا به نسبت کارکرد الزامی است. بنابراین فرآیند محاسبه سنوات پایان کار باید کاملا منطبق بر موازین قانونی و بدون کسر غیرموجه انجام پذیرد تا کارفرما با جرایم هیئت های حل اختلاف مواجه نشود.
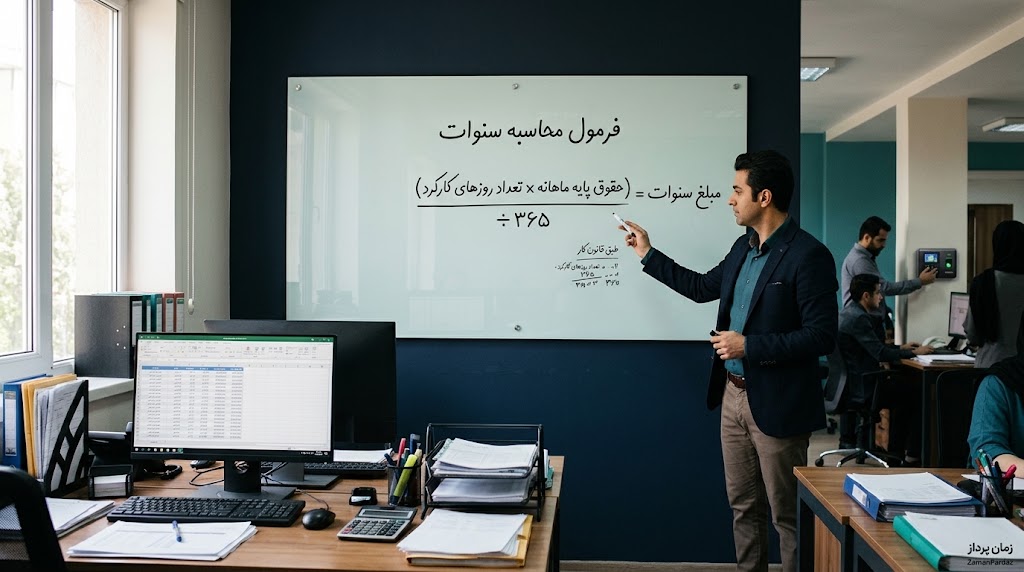
فرمول محاسبه سنوات طبق قانون کار
برای انجام محاسبات، فرمول استاندارد و مشخصی وجود دارد؛ فرمول اصلی به شکل زیر است:
(تعداد روزهای کارکرد در سال * حقوق پایه ماهانه) ÷ 365 = مبلغ سنوات
برای آشنایی بهتر با روال اجرایی، بررسی نحوه محاسبه سنوات با مثال می تواند تصویر شفافی به حسابداران و مدیران ارائه دهد:
فرض کنید کارمندی در یک شرکت بازرگانی در تهران، حقوق پایه روزانه اش معادل 10.000.000 ریال است و حقوق ماه ۳۰ روزه او 300.000.000 ریال می شود. اگر این فرد در طول سال دقیقاً ۲۵۰ روز کارکرد ثبت شده، داشته باشد، فرآیند محاسبه حق سنوات او به صورت زیر انجام خواهد شد:
(250 * 300.000.000) ÷ 365 = 205,479,452
نحوه محاسبه سنوات با مثال بالا نشان می دهد که ملاک قطعی، روزهای حضور و کارکرد موثر پرسنل است. بنابراین، دقت در محاسبه حق سنوات کاملا به ثبت درست مرخصی ها، غیبت ها و کارکرد واقعی افراد وابسته است که فقط با اتوماسیون ها و نرم افزارهایی مانند نرم افزار حضور و غیاب زمان پرداز به بهترین شکل ثبت خواهد شد.
سنوات سال 1405 چقدر است؟
میزان ریالی سنوات در هر سال بر اساس حداقل دستمزد مصوب شورای عالی کار مشخص می گردد. از آنجا که پاداش پایان خدمت معادل یک ماه آخرین حقوق پایه دریافتی فرد است، حداقل مبلغ سنوات سال ۱۴۰۵ برای نیروهایی که پایه حقوق وزارت کار را دریافت می کنند، دقیقا برابر با حداقل حقوق پایه اعلامی در بخشنامه دستمزد سال ۱۴۰۵ (218.255.500 ریال برای یک کارگر مجرد بدون سابقه کار) خواهد بود.
کارمندانی که علاوه بر حقوق پایه، به واسطه سابقه کاری از پایه سنوات تجمیعی برخوردارند، سنوات سالانه بیشتری دریافت می کنند؛ زیرا آخرین حقوق پایه آنها بالاتر رفته است.
مدیران مالی باید در نظر داشته باشند که مبالغ پرداختی بابت محاسبه سنوات پایان کار برای نیروهایی با دستمزد بالاتر از قانون کار، بر اساس رقم واقعی مندرج در قرارداد آن ها محاسبه می شود.
مبنای محاسبه سنوات حقوق پایه است یا کل حقوق؟
یکی از ابهامات بزرگ حسابداران این است که آیا مزایای انگیزشی نظیر بن خواربار، حق مسکن، حق اولاد و پاداش ها در مبنای سنوات وارد می شوند یا خیر؟
طبق ماده ۲۴ و ۳۴ قانون کار و آرای صادره از دیوان عدالت اداری، مبنای سنوات «مزد ثابت» یا «مزد مبنا» است.
مزد ثابت شامل حقوق پایه به علاوه مزایای مستمر شغلی (مانند حق جذب، فوق العاده شغل و سختی کار) است که به تبع شغل پرداخت می شود. اما مزایای رفاهی و انگیزشی مانند حق مسکن و کمک هزینه عائله مندی جزو مزد ثابت محسوب نمی شوند و در محاسبه سنوات پایان کار وارد نخواهند شد؛ مگر آنکه در آیین نامه استخدامی یا توافق دوجانبه شرکت امتیاز بالاتری برای پرسنل پیش بینی شده باشد.
به این ترتیب، اجرای اصولی محاسبه سنوات طبق قانون کار نیازمند تفکیک دقیق ردیف های فیش حقوقی است.
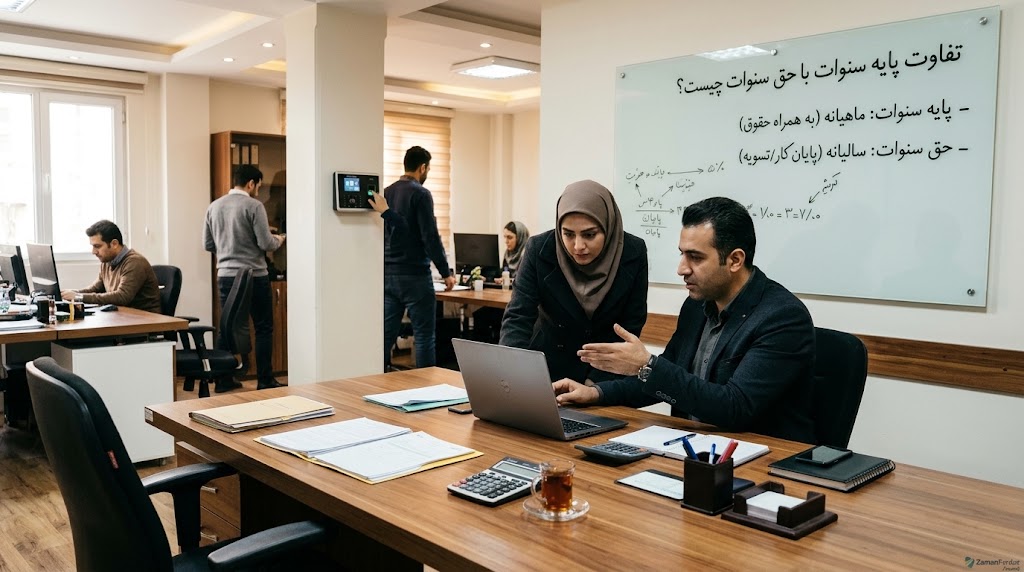
تفاوت پایه سنوات با حق سنوات چیست؟
بسیاری از کارفرمایان و شاغلان این دو اصطلاح را یکسان می دانند، در حالی که ماهیت و زمان پرداخت آن ها کاملا متفاوت است:
- حق سنوات (پاداش پایان خدمت): مبلغی معادل یک ماه آخرین حقوق است که در پایان سال یا در زمان اتمام همکاری تسویه می شود و جنبه پاداش خروج یا پایان دوره دارد.
- پایه سنوات: مبلغی است که به صورت ماهانه به حقوق پایه کارگرانی که بیش از یک سال در کارگاه سابقه دارند افزوده می شود و نقش جبران کاهش ارزش دستمزد را ایفا می کند.
هنگامی که کارمندی چندین سال در یک مجموعه ماندگار می شود، تسلط بر نحوه محاسبه پایه سنوات با چند سال سابقه برای دپارتمان منابع انسانی اهمیت پیدا می کند؛ چرا که پایه سنوات سال های قبل با درصدهای افزایش مزد سال های جدید تجمیع می شود.
عدم آگاهی از نحوه محاسبه پایه سنوات با چند سال سابقه سبب می شود تا رقم حقوق پایه پرسنل قدیمی کمتر از حق قانونی آن ها منظور شود.
برای مجموعه هایی که سال های طولانی فعالیت می کنند، نظم بخشی به امور مالی پرسنل قدیمی و انجام محاسبه حق سنوات در زمان خروج نیازمند بایگانی داده های سنواتی است. در نهایت، انجام دقیق محاسبه سنوات پایان کار بر پایه فرمول های صحیح تضمین کننده رضایت سرمایه انسانی خواهد بود.
محاسبه خودکار حقوق، بیمه، مالیات و سنوات با نرم افزارهای زمان پرداز
همان طور که مشخص است، محاسبه ریزه کاری های حقوق و دستمزد اصلا ساده نیست. یک حسابدار در انتهای ماه یا پایان سال باید روزهای کارکرد، اضافه کاری های ثبت شده، تاخیرها، مرخصی های مانده، کسورات بیمه تامین اجتماعی، جدول معافیت مالیات حقوق و در نهایت ذخیره سنوات را یک به یک فرمول نویسی کند.
یک اشتباه کوچک در ثبت روزهای تردد، کل محاسبات حقوق و دستمزد را به هم می ریزد.
امروزه سازمان های پیشرو با اتصال مستقیم سخت افزار ثبت تردد به سامانه های جامع مانند نرم افزار حضور و غیاب، این فرآیندها را خودکار کرده اند. این نرم افزارها پس از دریافت لاگ تردد پرسنل از سنسورهای بیومتریک، تمام محاسبات کارکرد، بیمه، مالیات و در نهایت محاسبه سنوات طبق قانون کار را بدون دخالت دست انجام می دهند تا پرسنل بدون ابهام به حقوق واقعی خود برسند.
نتیجه گیری
تسلط بر اصول محاسبه سنوات طبق قانون کار آرامش خاطر را برای مدیران و پرسنل ایجاد می کند. سنوات نه یک لطف، بلکه تعهدی قانونی برای احترام به تجربه و تلاش نیروهای کار است.
با شفاف سازی پایه های مزدی، تفکیک مزد ثابت از بن و مسکن، و بهره گیری از ابزارهای هوشمند نرم افزاری، فرآیند تسویه حساب آخر سال در سازمان ها تبدیل به تجربه ای شفاف، عادلانه و خالی از چالش های اداری خواهد شد.